

История с «банковским изъятием» разваливается: так не работает изъятие транспортных средств
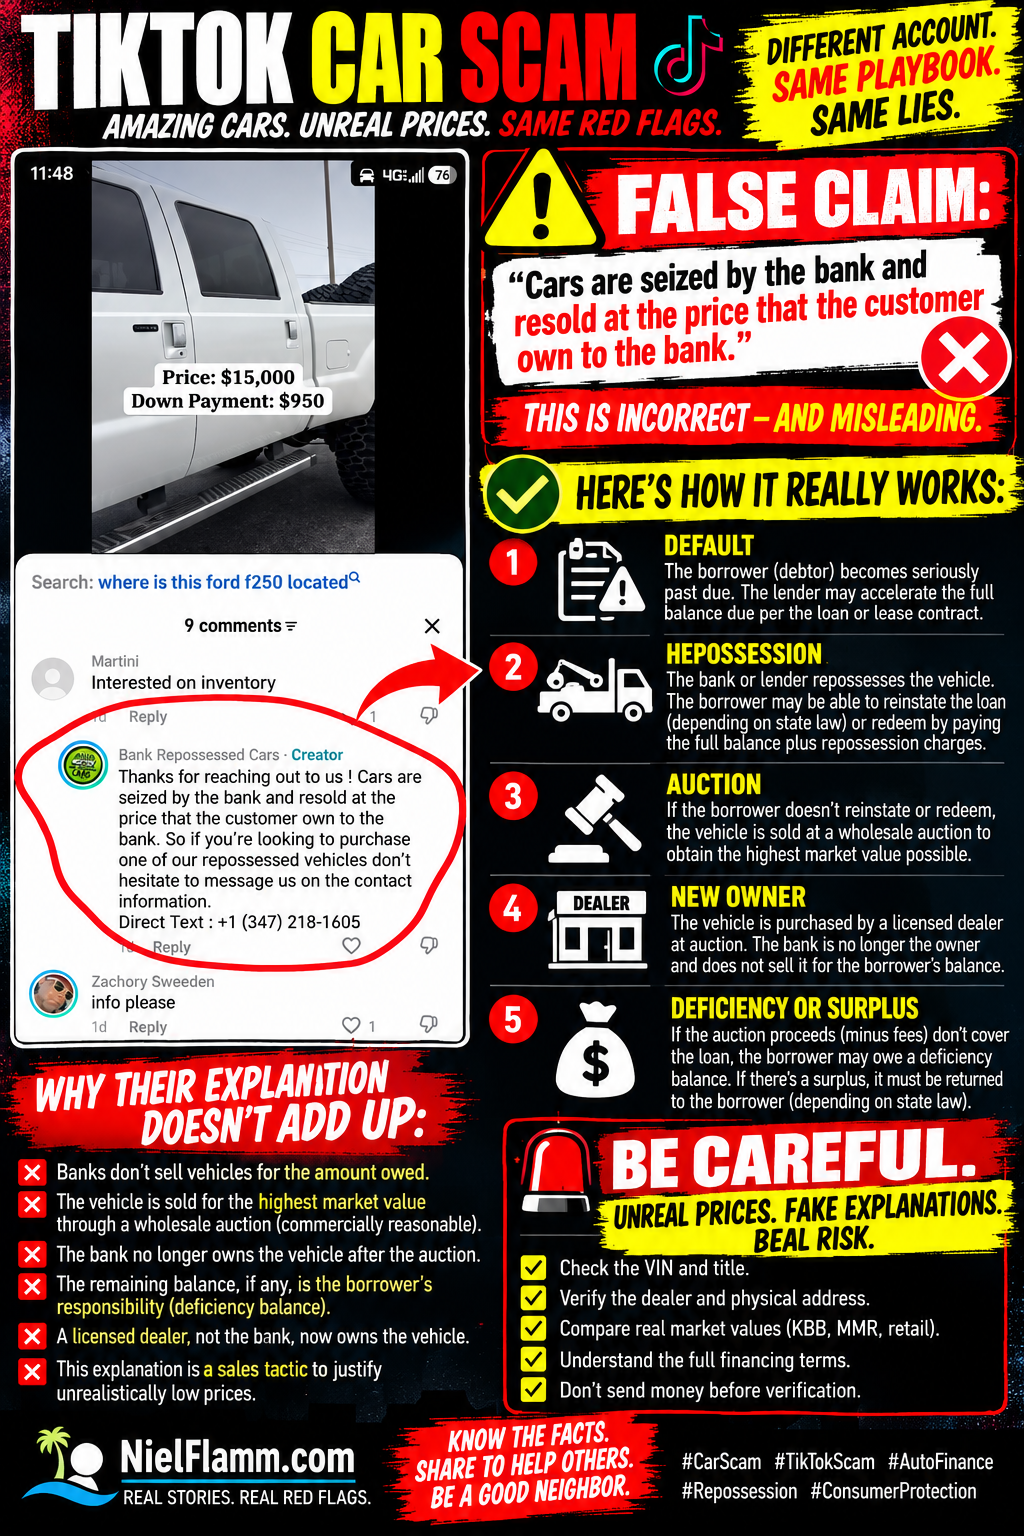
Я следил за ещё одним аккаунтом в TikTok, рекламирующим удивительно недорогие автомобили, «конфискованные банком». На этот раз я заметил в комментариях кое-что, что заслуживает отдельного поста.
В ответ на запрос о покупке автомобиля пользователь предоставил следующее объяснение:
«Автомобили изымаются банком и перепродаются по цене, по которой клиент должен банку»
Иными словами, в этом сообщении потенциальным покупателям, по всей видимости, говорится, что банки изымают автомобили, а затем продают их за сумму, равную задолженности предыдущего клиента.
Это неточное описание стандартного процесса изъятия и распоряжения имуществом.
В этой области у меня довольно большой профессиональный опыт.
Для начала давайте поговорим о том, что же такое изъятие имущества на самом деле
Банк, кредитный союз, дочерняя компания по автокредитованию или другой кредитор, как правило, не изымает автомобиль из-за того, что внезапно захотел стать дисконтным автосалоном подержанных автомобилей.
Транспортное средство является залогом, обеспечивающим выполнение финансового обязательства.
Когда заемщик — которого часто называют должником — не выполняет свои обязательства по договору розничной рассрочки или лизинга, кредитор может иметь договорное и юридическое право изъять транспортное средство. Точные сроки и необходимые уведомления зависят от договора и законодательства штата. Федеральная торговая комиссия (FTC) отмечает, что во многих штатах кредитор может изъять транспортное средство после того, как заемщик допустит просрочку платежей, а пропущенные платежи являются распространенной формой просрочки. Советы потребителям
Законодательство штатов значительно различается, поэтому я не представляю одну процедуру как универсальную для всех 50 штатов.
Но объяснение с помощью TikTok не соответствует принципам базовой экономики.
Восстановление и выкуп предшествуют продаже
После изъятия имущества заемщик может по-прежнему иметь права.
В зависимости от законодательства штата и условий договора, заемщик может иметь возможность возобновить действие кредита, погасив задолженность и оплатив допустимые расходы, связанные с изъятием заложенного имущества.
В других случаях заемщик может иметь право выкупить транспортное средство, оплатив полную требуемую сумму, а также соответствующие расходы по изъятию.
Бюро по защите прав потребителей финансовых услуг (CFPB) четко разграничивает эти понятия. В некоторых штатах допускается восстановление кредита после изъятия транспортного средства, в то время как погашение кредита обычно предполагает выплату полной суммы кредита плюс расходы на изъятие до продажи автомобиля.
Поэтому изъятие имущества не означает автоматически следующее:
Банк забирает машину → банк проверяет остаток на счете → случайный человек получает невероятно выгодное предложение.
Существует определённая процедура.
Затем следует вопрос о дальнейшей судьбе транспортного средства
Если заемщик не восстановит или не выкупит залоговое обеспечение в случаях, когда такие опции применимы, кредитор может распорядиться залогом.
Ф
В сфере автомобильного финансирования конфискованные автомобили обычно продаются через оптовые каналы, включая дилерские аукционы. Однако, если быть точным, федеральные правила указывают, что кредитор может продать конфискованный автомобиль на публичной или частной распродаже, в зависимости от применимого законодательства и обстоятельств. Советы потребителям
Согласно статье 9 Единого торгового кодекса, каждый аспект распоряжения обеспеченным кредитором залоговым имуществом должен быть коммерчески обоснованным. Продажа может считаться таковой, если она осуществляется обычным образом на признанном рынке, по преобладающей рыночной цене или в соответствии с разумной коммерческой практикой среди дилеров, торгующих данным видом имущества. (Юридический информационный институт)
Это чрезвычайно важное различие.
Цель не в том, чтобы:
«Боб должен 5850 долларов, так что давайте продадим машину Боба стоимостью 35 000 долларов за 5850 долларов»
Непогашенный остаток по кредиту и рыночная стоимость автомобиля — это две разные величины.
Вот тут-то объяснение TikTok и начинает рушиться
Подумайте о том, что подразумевается под содержанием этого рассказа.
Предположим, кто-то взял кредит на покупку автомобиля за 60 000 долларов.
Спустя годы автомобиль по-прежнему стоит 30 000 долларов.
Однако на момент изъятия автомобиля заемщик должен всего 6000 долларов.
Согласно пояснению в этом комментарии в TikTok, банк, по сути, перепродаст автомобиль за сумму, которую клиент должен был.
Зачем кредитору добровольно превращать актив стоимостью 30 000 долларов в актив стоимостью 6 000 долларов?
Так не работает коммерчески обоснованное распоряжение.
Транспортное средство продано, вырученные средства распределены в соответствии с действующими правилами, после чего производится сверка счета. Согласно статье 9 Единого коммерческого кодекса, разумные расходы на реализацию, как правило, вычитаются из вырученных средств, после чего производится погашение обеспеченного обязательства и некоторых других допустимых требований. (Юридический информационный институт)
А затем мы выясним, есть ли дефицит или избыток.
Что такое дефицитный баланс?
Вот тут-то и вступает в игру мой прежний мир.
Предположим, заемщик должен:
$25,000
Автомобиль конфискован и в конечном итоге продан за:
$18,000
Также допустимы расходы на изъятие имущества, хранение, аукцион или иные расходы по реализации.
После зачисления вырученных средств, долг всё ещё остаётся.
Это баланс дефицита.
Бюро по защите прав потребителей финансовых услуг (CFPB) определяет дефицит как разницу между оставшейся суммой по кредиту, плюс применимые сборы за изъятие транспортного средства
Возможно и обратное.
Если в результате реализации долга сумма денег превышает сумму долга и допустимые расходы, может образоваться излишек, который, как правило, должен быть возвращен должнику. (Юридический информационный институт)
Это ещё одна причина, по которой утверждение в комментарии к TikTok не имеет смысла.
Сумма задолженности не определяет рыночную стоимость автомобиля при перепродаже.
Откуда я это знаю?
Этому я научился не вчера в Google.
В своей предыдущей профессиональной деятельности я работал в компании, занимающейся автокредитованием, — финансовом подразделении крупного европейского производителя импортных автомобилей.
Я занимал там несколько разных должностей.
Я начала свою карьеру в сфере первичного взыскания задолженностей, занимаясь просроченными розничными контрактами на разных этапах и при различных статусах.
Я руководил командой по обработке входящих звонков от клиентов.
Я помог настроить систему автоматического дозвона.
Я работала в сфере розничного кредитования, предоставляя кредиты через партнеров — дилерские центры, работающие по франшизе.
А еще одна из моих обязанностей была связана с вопросами потерь/недостатков.
Это означало работу с полностью утраченными активами, взыскание задолженности по полностью утраченным активам и остаткам средств, полученных в результате изъятия залога, а также обработку звонков после изъятия залога, когда кредитор уже получил его в свое распоряжение.
Поэтому, когда я читаю:
«Автомобили изымаются банком и перепродаются по цене, по которой клиент должен банку»
Я вижу не просто сомнительную грамматику.
Я вижу объяснение автомобильного финансирования, которое не соответствует процессу, с которым я работал годами.
Есть ещё одна проблема: фраза «Банк изъял имущество» не объясняет огромную скидку
Это важно, потому что в статье история с изъятием имущества используется для объяснения цен, которые кажутся значительно ниже нормальных рыночных значений.
Если кто-то мне скажет:
«Дешёво, потому что это конфискованный банком автомобиль»
Этого недостаточно.
Изъятие автомобиля не приводит к снижению его рыночной стоимости.
Слово «аукцион».
Оптовая цена, как правило, ниже розничной — именно так дилеры могут приобретать товары, восстанавливать их, покрывать накладные расходы и, будем надеяться, получать прибыль.
Но "оптовая продажа" не означает, что предыдущий заемщик имел задолженность.
Это совершенно разные понятия.
Поэтому я сравниваю эти цены из TikTok с розничными ценами KBB, а также, когда появляется достоверная информация по конкретным автомобилям, с оптовыми/MMR-аналогами.
А что насчёт того F-250 за 15 000 долларов...
Видеоролик, содержащий этот комментарий, демонстрирует рекламируемый Ford F-250 по адресу:
Цена: 15 000 долларов США.
Первоначальный взнос: 950 долларов США.
В поисковой строке TikTok даже задается вопрос:
«Где находится этот Ford F250?»
Прежде чем кто-либо отправит 950 долларов, мне бы хотелось получить гораздо больше информации.
Какой сейчас год?
Подрезать?
Двигатель?
Пробег?
VIN?
Статус титула?
Есть ли у вас история аварий?
Физическое местоположение?
Юридическое название компании-дилера?
Номер дилерской лицензии?
Кому на самом деле принадлежит этот грузовик?
Каковы полные условия финансирования?
И если этот автомобиль якобы был конфискован банком, мне особенно хотелось бы знать, как продавец его получил и почему его нынешняя цена именно такая.
«Потому что это то, что был должен предыдущий клиент» — это неудовлетворительное объяснение.
У добросовестного кредитора есть еще одно обязательство: коммерческая целесообразность
Этот момент не следует упускать из виду.
Кредитор не может просто так сдать изъятое залоговое имущество за произвольную сумму, а затем вручить бывшему заемщику огромную разницу в качестве недостающей суммы.
Данная сделка должна соответствовать применимым правовым требованиям, включая требование Единого коммерческого кодекса (UCC) о ее коммерческой обоснованности. Институт правовой информации.
Это защищает не только кредитора.
Это важно и для заемщика.
Представьте, что вы должны 30 000 долларов за автомобиль стоимостью 28 000 долларов.
Если бы кредитор мог произвольно продать его кому-либо за 5000 долларов, а затем потребовать от заемщика примерно 25 000 долларов, это создало бы очевидную проблему.
Вот почему способ реализации изъятого залогового имущества имеет значение.
Будьте осторожны, если объяснение является частью рекламной презентации
Я хочу сделать важное уточнение.
Сомнительное объяснение в комментарии к видео в TikTok само по себе не подтверждает все факты о человеке или аккаунте, стоящем за ним.
Но я могу оценить опубликованное ими заявление.
Утверждение о том, что конфискованные автомобили просто перепродаются «по цене, которую клиент должен банку», существенно противоречит тому, как обычно поступают с конфискованными транспортными средствами уважаемые кредиторы.
Это особенно важно, когда именно такое объяснение дается людям, спрашивающим о необычно недорогих автомобилях.
Это ещё одна причина, по которой я бы всё проверял самостоятельно, прежде чем отправлять депозит.
Не стоит полагаться на продавца в объяснении того, почему его невероятно выгодное предложение является законным.
Проверьте VIN-номер.
Проверьте заголовок.
Проверьте дилера.
Проверьте физический адрес.
Проверьте лицензию дилера.
Проверьте рыночную стоимость.
Проверьте условия финансирования.
А если объяснение того, как работает процедура изъятия имущества, вам непонятно?
Задавайте больше вопросов, а не меньше.
Я уже проходил этот процесс, начиная с взыскания задолженности и заканчивая устранением недостатков при изъятии заложенного имущества.
Так что на этот раз алгоритм TikTok забрел прямиком в мой старый офис.
У вас есть вопросы о конфискации имущества, задолженности по кредитам, автокредитовании или подозрительных предложениях автомобилей в социальных сетях? Свяжитесь со мной через личные сообщения или по электронной почте: niel@nielflamm.com.